Domain lbro.de kaufen?
Wir ziehen mit dem Projekt
lbro.de um.
Sind Sie am Kauf der Domain
lbro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lbro.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Weinpaket - Champagner Top-Kundenbewertungen - 3 Fl. - 2.25LEntdecken Sie unsere exklusive Auswahl an Champagnern, die von unseren anspruchsvollsten Kunden geliebt werden. Ikone-Cuvées, ausgewählt für ihre Finesse, Eleganz und unvergesslichen Charakter. Ein unschlagbares Preis-Leistungs-Verhältnis – garantiert ein Prickeln auf der Zunge!69,03 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter

-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **

Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
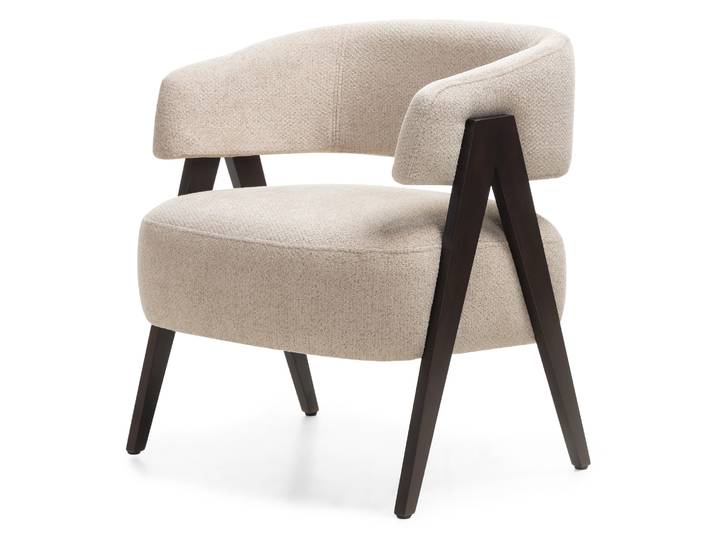
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
adidas Terrex Anylander Mid Lea Wanderschuhe Herren - brooxi/lbroDer adidas Terrex Anylander Mid Lea ist ein Wanderschuh für Herren. Er ist für Wanderungen und Touren auf Wegen im Gelände gedacht. Obermaterial: Leder Futter: Textil Sohle: Gummi Farbe: brooxi/lbrown/khasix Hergestellt in: Vietnam Erhältlich in den Größen 38 2/3 bis 50 2/376,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Weinpaket - Champagner Top-Kundenbewertungen - 3 Fl. - 2.25LEntdecken Sie unsere exklusive Auswahl an Champagnern, die von unseren anspruchsvollsten Kunden geliebt werden. Ikone-Cuvées, ausgewählt für ihre Finesse, Eleganz und unvergesslichen Charakter. Ein unschlagbares Preis-Leistungs-Verhältnis – garantiert ein Prickeln auf der Zunge!69,03 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
Bruhn, Manfred: Produkt- und ServicemanagementProdukt- und Servicemanagement , Konzepte, Methoden, Prozesse , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 20170913, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bruhn, Manfred~Hadwich, Karsten, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 473, Keyword: Kundenorientierung; Dienstleister; Managementprozess; Erfolgsbeispiele; Dienstleistungsanbieter, Fachschema: Business / Management~Management~Marketing / Produktmarketing~Product Placement~Produktmarketing~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing~Industrien und Branchen, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 455, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 172, Höhe: 32, Gewicht: 966, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800632572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 145393144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.